
Il ressort du dernier numéro de logement en chiffres publié par l’Observatoire de l’habitat que les marchés immobiliers du pays connaissent des fortunes diverses :
D’un côté, il y a le marché de l’occasion (i.e. des biens existants) qui tourne à plein régime et a retrouvé des niveaux de transactions relativement proches des standards observés avant la remontée des taux d’intérêt en 2022 ;
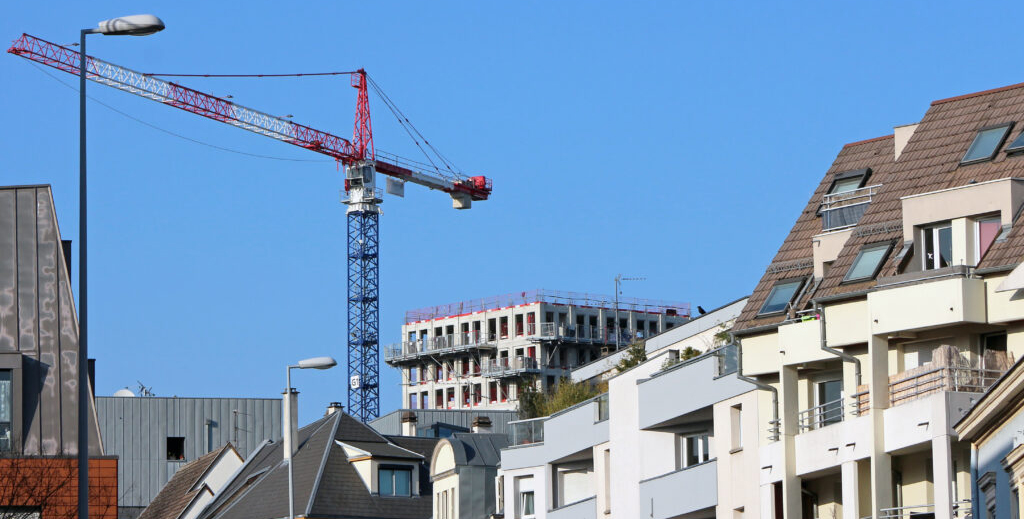
De l’autre, il y a le marché du neuf (i.e. des ventes en état futur d’achèvement (VEFA)) qui demeure particulièrement dégradé.
Ainsi, alors qu’au deuxième trimestre 2026 il y a eu 1.052 transactions d’appartements existants au Luxembourg, soit un niveau comparable au nombre moyen de ventes d’appartements existants observé chaque trimestre entre 2018 et 2021 (1.067), il n’y a eu que 226 transactions dans le neuf, largement en dessous de la moyenne trimestrielle (715 VEFA) observée entre 2018 et 2021.
S’il en est ainsi, c’est, entre autres, parce que contrairement au marché des logements existants où les prix se sont adaptés aux nouvelles conditions financières (i.e. taux plus élevés, banques plus sélectives), les prix dans le neuf sont demeurés relativement rigides[3] de telle sorte que l’ajustement sur ce segment du marché immobilier s’est opéré via les volumes de transactions.
Cela est particulièrement évident en observant l’évolution du pouvoir d’achat immobilier associé au salaire médian dans les principales communes du pays.
Lire l'intégralité de l'article ici